Altersrückstellungen PKV: Strategien für 2026
Wie Selbstständige 2026 ihre Altersrückstellungen in der PKV aktiv gestalten können, um Beitragsstabilität im Alter zu sichern.
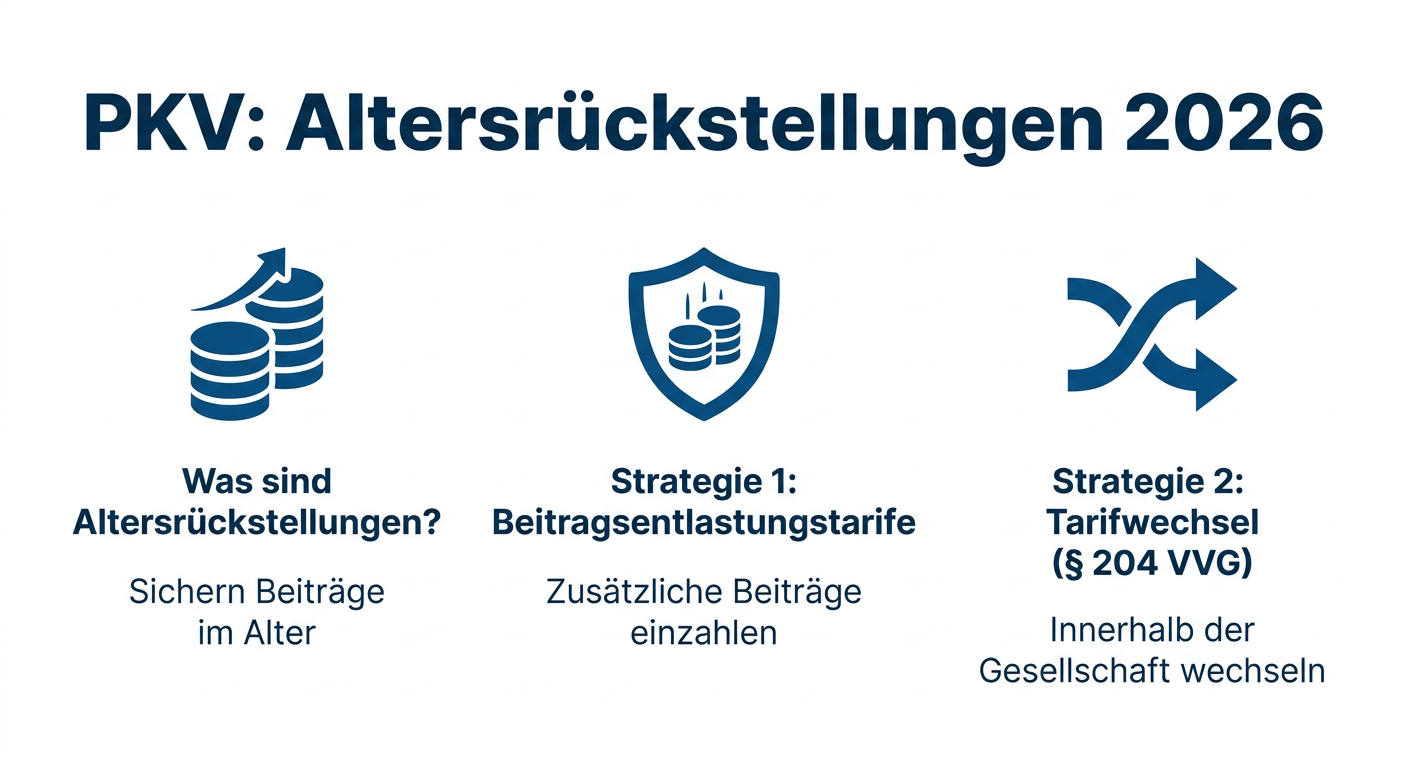
Altersrückstellungen PKV: Strategien für 2026
Für viele Selbstständige, die sich für die Private Krankenversicherung (PKV) entschieden haben, ist die Frage der Altersrückstellungen von zentraler Bedeutung. Sie bilden die finanzielle Basis, um die Beiträge im Ruhestand stabil zu halten. Im Jahr 2026 ist es wichtiger denn je, die Mechanismen zu verstehen und aktive Strategien zu verfolgen, um Beitragsanpassungen im Alter entgegenzuwirken.
Die Rolle der Altersrückstellungen
Altersrückstellungen sind ein spezifisches Merkmal der PKV. Sie werden aus einem Teil Ihrer monatlichen Beiträge gebildet und dienen dazu, die mit zunehmendem Alter steigenden Gesundheitskosten und das damit verbundene höhere Leistungsrisiko auszugleichen. Dadurch soll sichergestellt werden, dass Ihre Beiträge im Rentenalter nicht unerschwinglich werden. Diese Rückstellungen werden von Ihrem Versicherer angelegt und verzinst, um langfristig Wirkung zu entfalten.
Aktive Gestaltung durch Beitragsentlastungstarife
Eine effektive Strategie zur Stärkung Ihrer Altersrückstellungen ist die freiwillige Einzahlung in sogenannte Beitragsentlastungstarife. Diese ermöglichen es Ihnen, bereits in jungen Jahren zusätzliche Beiträge anzusparen, die später zur Reduzierung Ihrer regulären PKV-Beiträge im Rentenalter verwendet werden. Für Selbstständige bieten diese Tarife eine planbare Möglichkeit, finanzielle Sicherheit für den Ruhestand aufzubauen und gleichzeitig steuerliche Vorteile zu nutzen. Informieren Sie sich über die Konditionen bei Ihrem Versicherer, da die Ausgestaltung der Tarife variiert und oft eine Bindung bis zum Rentenalter beinhaltet.
Tarifwechselrecht nach § 204 VVG nutzen
Das gesetzliche Tarifwechselrecht nach § 204 Versicherungsvertragsgesetz (VVG) ist ein mächtiges Instrument, um auch im Alter Beitragsstabilität zu bewahren. Es ermöglicht Ihnen, innerhalb Ihrer Gesellschaft in einen anderen, leistungsgleichen oder leistungsreduzierten Tarif zu wechseln, unter Anrechnung Ihrer bereits gebildeten Altersrückstellungen. Dies ist besonders relevant, wenn die Beiträge in Ihrem aktuellen Tarif unerwartet stark ansteigen. Ein strategischer Tarifwechsel kann bedeuten, dass Sie bei gleichem Leistungsniveau günstigere Konditionen erhalten oder durch den Verzicht auf selten genutzte Leistungen Kosten senken, ohne Ihre Altersrückstellungen zu verlieren. Eine professionelle Beratung ist hier essenziell, um die beste Option zu finden.
Langfristige Planung und Beratung
Die Weichen für stabile PKV-Beiträge im Alter werden schon heute gestellt. Eine langfristige Finanzplanung, die die Altersrückstellungen aktiv berücksichtigt, ist für Selbstständige unerlässlich. Prüfen Sie regelmäßig Ihren Versicherungsschutz und Ihre Beitragsentwicklung. Eine unabhängige Beratung kann Ihnen dabei helfen, die optimale Strategie für Ihre individuelle Situation zu entwickeln – sei es durch zusätzliche Einzahlungen, einen vorausschauenden Tarifwechsel oder die Kombination verschiedener Maßnahmen. So sichern Sie sich als Selbstständiger auch im Ruhestand eine hochwertige und bezahlbare Gesundheitsversorgung.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.