Altersrückstellungen in der PKV: Vorsorge clever planen
Erfahren Sie, wie Selbstständige ihre Altersrückstellungen in der privaten Krankenversicherung optimal nutzen und für die Zukunft absichern können.
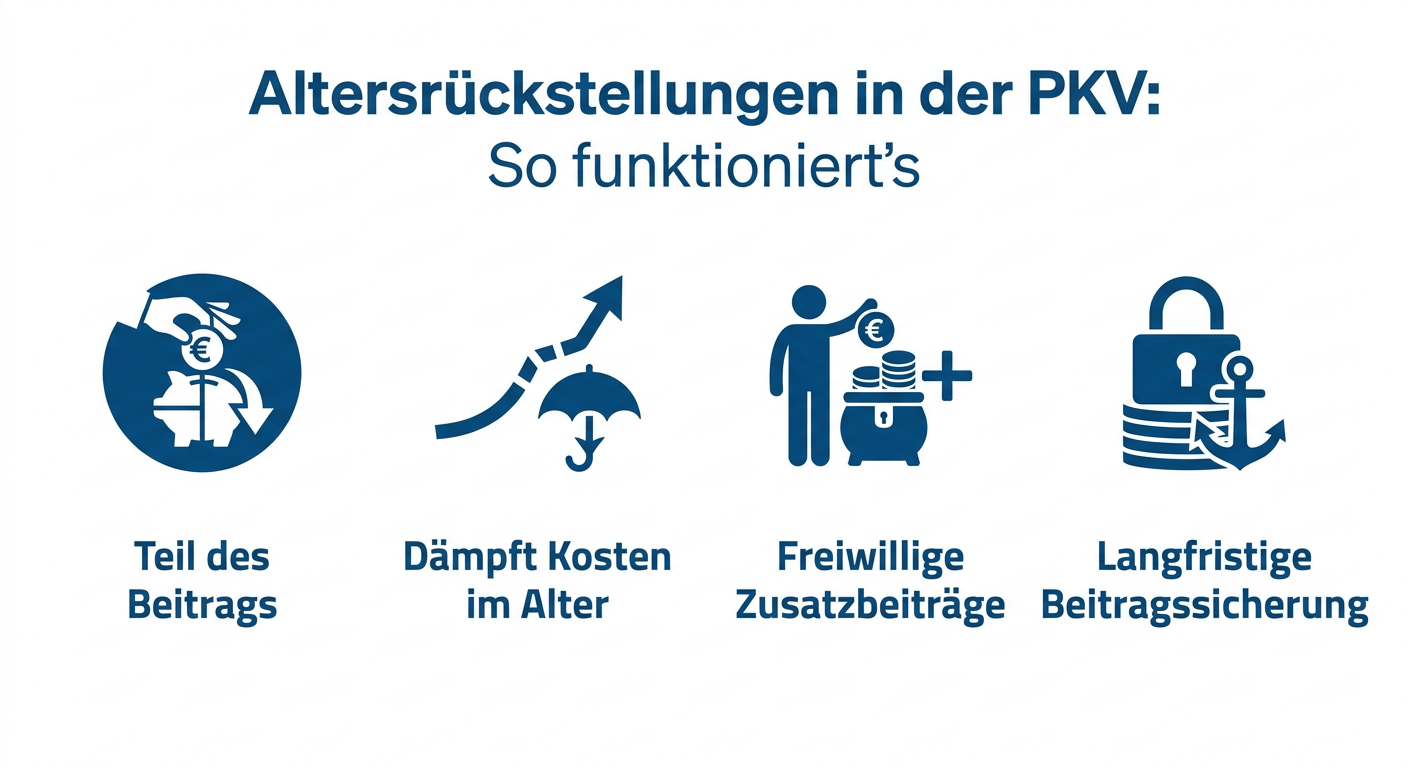
Die private Krankenversicherung (PKV) bietet Selbstständigen viele Vorteile, doch die langfristige Beitragsstabilität ist ein wiederkehrendes Thema. Ein zentraler Mechanismus zur Dämpfung zukünftiger Beitragssteigerungen sind die sogenannten Altersrückstellungen. Diese bilden einen wichtigen Pfeiler für eine planbare finanzielle Zukunft im Alter.
Funktion der Altersrückstellungen
Ein Teil der Beiträge, die Sie in Ihre PKV einzahlen, wird nicht zur Deckung aktueller Leistungskosten verwendet, sondern für die Bildung von Altersrückstellungen. Diese Kapitalreserven dienen dazu, die mit zunehmendem Alter steigenden Gesundheitskosten und das damit verbundene höhere Leistungsrisiko auszugleichen. Ohne diesen Mechanismus würden die Beiträge im Alter sprunghaft ansteigen. Die Altersrückstellungen sorgen also für eine Glättung der Beitragsentwicklung über die gesamte Vertragslaufzeit.
Optimierung der Beitragsentlastung im Alter
Viele PKV-Tarife bieten die Möglichkeit, zusätzlich zu den gesetzlich vorgeschriebenen Altersrückstellungen freiwillige Beiträge in eine Beitragsentlastungskomponente zu investieren. Dies ist besonders für Selbstständige interessant, da die Beiträge zu diesen Tarifen in der Regel steuerlich absetzbar sind. Solche zusätzlichen Bausteine können die monatlichen Beiträge im Rentenalter erheblich reduzieren und bieten eine zusätzliche finanzielle Sicherheit. Eine frühzeitige Beschäftigung mit diesen Optionen ist ratsam, um den Zinseszinseffekt optimal zu nutzen.
Die Rolle der Beitragsanpassungen
Auch mit Altersrückstellungen sind jährliche Beitragsanpassungen (BAP) in der PKV möglich. Diese resultieren aus Faktoren wie medizinischem Fortschritt, Inflation und einem veränderten Leistungsbedarf der Versichertengemeinschaft. Die Altersrückstellungen sind jedoch ein entscheidender Faktor, der die Höhe dieser Anpassungen dämpft und die Beiträge stabiler hält, als es ohne sie der Fall wäre. Ein transparentes Verständnis dieser Mechanismen hilft, die langfristige Entwicklung der eigenen PKV besser einschätzen zu können.
Finanzplanung und PKV-Wechsel
Bei der langfristigen Finanzplanung sollten Selbstständige die Entwicklung ihrer Altersrückstellungen stets im Blick behalten. Ein Wechsel des PKV-Anbieters oder des Tarifs innerhalb des Unternehmens kann unter bestimmten Umständen sinnvoll sein, muss aber sorgfältig abgewogen werden, da ein Großteil der gebildeten Altersrückstellungen – insbesondere bei einem Wechsel zu einem anderen Versicherer – verloren gehen kann. Informieren Sie sich ausführlich über die Übertragungsmöglichkeiten und die Auswirkungen auf Ihre zukünftige Beitragsbelastung, um keine Nachteile zu erleiden und Ihre Altersvorsorge optimal zu gestalten.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.