PKV Selbstbehalt: Optimierung, Steuervorteile und Fallstricke 2026
Als Selbstständiger den Selbstbehalt in der PKV 2026 optimal nutzen: Kosten senken, Steuern sparen und Risiken vermeiden.
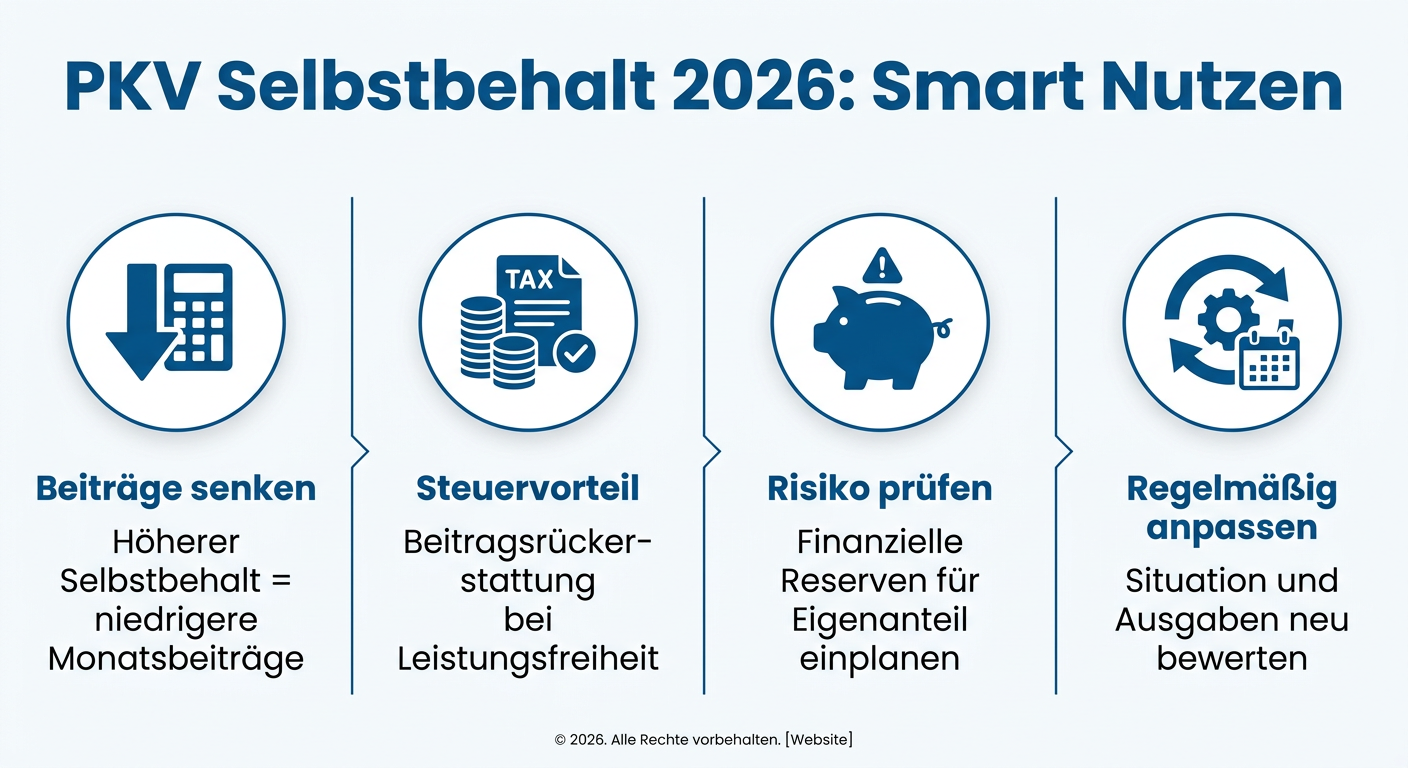
PKV Selbstbehalt: Optimierung, Steuervorteile und Fallstricke 2026
Der Selbstbehalt in der privaten Krankenversicherung (PKV) ist für Selbstständige ein mächtiges Instrument zur Beitragsoptimierung. Im Jahr 2026 bleibt die strategische Wahl und Anpassung des Selbstbehalts ein entscheidender Faktor, um die monatlichen Kosten zu senken und gleichzeitig die finanzielle Sicherheit zu gewährleisten. Es gilt, die Balance zwischen niedrigeren Beiträgen und der potenziellen Eigenbeteiligung im Krankheitsfall zu finden und dabei Steuervorteile optimal zu nutzen.
Was ist der Selbstbehalt in der PKV?
Der Selbstbehalt, auch als jährliche Eigenbeteiligung bekannt, ist der Betrag, den Sie als Versicherter pro Kalenderjahr selbst für medizinische Leistungen tragen, bevor Ihre private Krankenversicherung die Kosten übernimmt. Je höher der vereinbarte Selbstbehalt ist, desto niedriger fallen in der Regel Ihre monatlichen Versicherungsbeiträge aus. Für Selbstständige, die ein stabiles Einkommen haben und bereit sind, kleinere Gesundheitskosten selbst zu tragen, kann ein höherer Selbstbehalt eine attraktive Option zur Beitragsreduzierung darstellen.
Kostenoptimierung durch intelligenten Selbstbehalt
Im Jahr 2026 sollten Sie Ihren Selbstbehalt nicht pauschal wählen, sondern individuell auf Ihre persönliche und finanzielle Situation anpassen. Berücksichtigen Sie dabei Ihre durchschnittlichen jährlichen Gesundheitsausgaben, Ihre finanziellen Reserven und Ihr Risikoverhalten. Ein zu hoher Selbstbehalt kann im Falle einer teuren Erkrankung schnell zur finanziellen Belastung werden. Ein zu niedriger Selbstbehalt lässt hingegen Potenzial zur Beitragsersparnis ungenutzt. Viele Versicherer bieten verschiedene Selbstbehalt-Stufen an, die Ihnen eine flexible Anpassung ermöglichen. Eine regelmäßige Überprüfung, beispielsweise alle zwei bis drei Jahre, ist empfehlenswert.
Steuervorteile durch Beitragsrückerstattungen
Ein großer Vorteil eines moderaten Selbstbehalts liegt in der Möglichkeit von Beitragsrückerstattungen. Bleiben Sie in einem Kalenderjahr gesund und reichen keine Rechnungen ein, die den Selbstbehalt überschreiten, erstatten viele PKV-Anbieter einen Teil Ihrer gezahlten Beiträge zurück – manchmal bis zu drei Monatsbeiträge. Diese Rückerstattungen müssen Sie nicht versteuern, sofern sie nicht über den zuvor steuerlich abgesetzten Anteil der Krankenversicherungsbeiträge liegen. Dies stellt einen doppelten Vorteil dar: Sie sparen Beiträge und erhalten bei Leistungsfreiheit zusätzlich Geld zurück, welches unter bestimmten Voraussetzungen steuerfrei bleibt. Hier ist eine genaue Kenntnis der steuerlichen Regelungen für 2026 wichtig.
Fallstricke und wichtige Überlegungen
Bevor Sie sich für einen Selbstbehalt entscheiden, sollten Sie mögliche Fallstricke bedenken. Ein zu hoher Selbstbehalt kann bei unerwarteten, hohen Krankheitskosten Ihre Liquidität stark belasten. Prüfen Sie, ob Sie im Notfall den gesamten Selbstbehalt aus eigenen Mitteln aufbringen könnten. Zudem sollten Sie sich bewusst sein, dass Beitragsrückerstattungen nicht garantiert sind, sondern von Ihrer Leistungsfreiheit abhängen. Vergleichen Sie verschiedene Tarife und lassen Sie sich von einem unabhängigen Experten beraten, um den für Sie optimalen Selbstbehalt zu finden, der sowohl Ihre Kosten senkt als auch Ihre Absicherung gewährleistet.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.