PKV-Selbstbehalt 2026: Strategien für Selbstständige
Optimieren Sie Ihren Selbstbehalt in der PKV für 2026. Erfahren Sie, wie Sie Kosten senken und Leistungen sichern können.
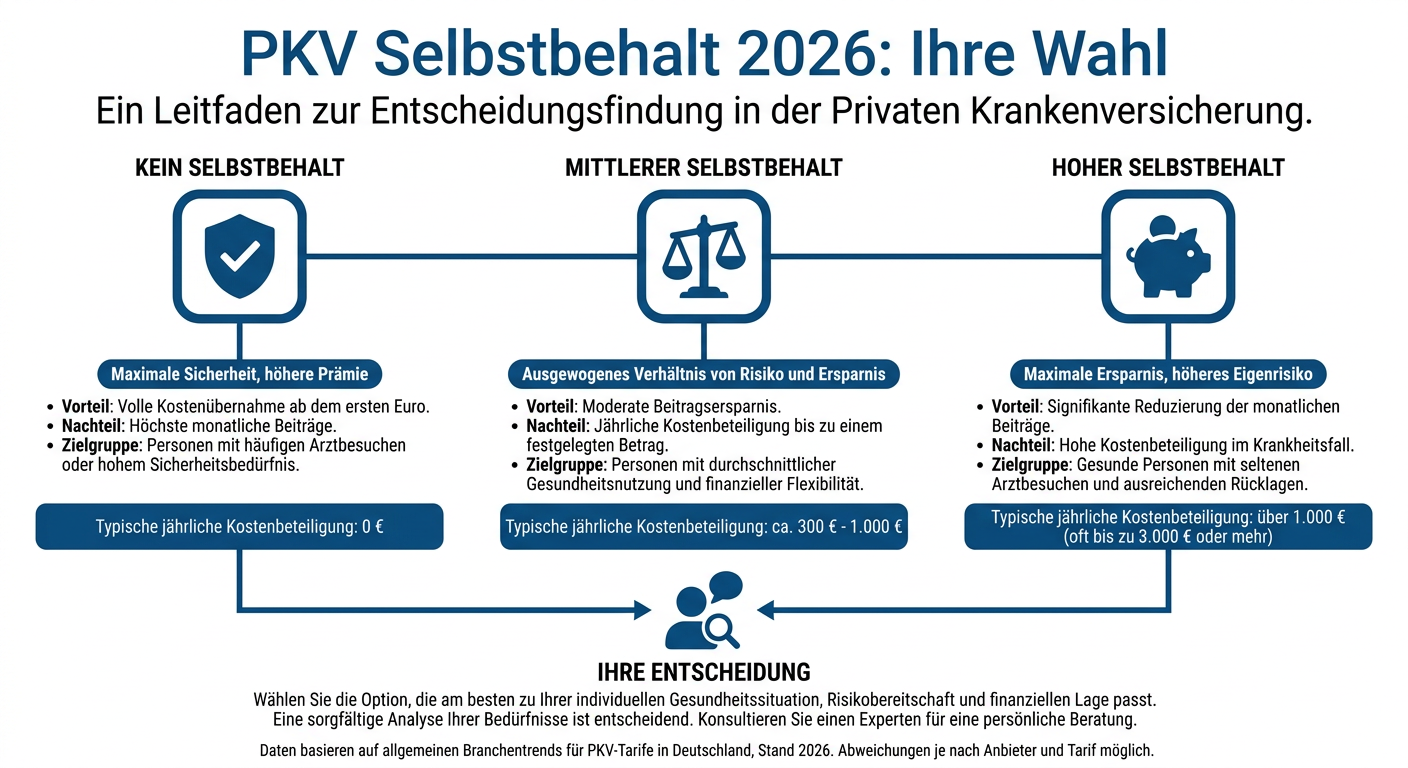
Einführung in den Selbstbehalt in der PKV
Der Selbstbehalt in der privaten Krankenversicherung (PKV) ist für viele Selbstständige ein zentraler Hebel zur Beitragsgestaltung. Er bezeichnet den Anteil der Krankheitskosten, den Sie als Versicherter pro Kalenderjahr selbst tragen, bevor Ihre Versicherung die restlichen Kosten übernimmt. Eine kluge Wahl des Selbstbehalts kann die monatlichen Prämien signifikant beeinflussen. Für das Jahr 2026 stehen Selbstständige vor der Herausforderung, ihre PKV-Tarife optimal auf ihre individuelle Situation anzupassen, insbesondere angesichts potenzieller Beitragsanpassungen und der allgemeinen wirtschaftlichen Entwicklung.
Vorteile und Risiken eines hohen Selbstbehalts
Ein höherer Selbstbehalt führt in der Regel zu einer deutlichen Reduzierung der monatlichen Versicherungsbeiträge. Dies kann für Selbstständige mit stabilen Finanzen und einer guten Gesundheitsvorsorge attraktiv sein. Das eingesparte Geld kann beispielsweise für Altersvorsorge oder geschäftliche Investitionen genutzt werden.
Allerdings birgt ein hoher Selbstbehalt auch Risiken: Im Falle schwerer oder chronischer Erkrankungen müssen Sie einen entsprechend hohen Betrag aus eigener Tasche zahlen, bevor der Versicherungsschutz greift. Eine umfassende Notfallreserve ist daher unerlässlich. Es ist wichtig, das Verhältnis zwischen Beitragsersparnis und dem potenziellen finanziellen Risiko sorgfältig abzuwägen. Beachten Sie auch, dass nicht alle Leistungen vom Selbstbehalt betroffen sind; präventive Maßnahmen und bestimmte Vorsorgeuntersuchungen werden oft ohne Anrechnung des Selbstbehalts erstattet.
Strategische Anpassung des Selbstbehalts für 2026
Betrachten Sie Ihre aktuelle Gesundheitssituation und Ihre voraussichtlichen Ausgaben für medizinische Leistungen. Sind Sie selten krank und möchten primär vor hohen Behandlungskosten geschützt sein, kann ein höherer Selbstbehalt sinnvoll sein. Eine andere Option ist der sogenannte „Beitragsrückerstattungstarif“, bei dem Sie bei Leistungsfreiheit einen Teil Ihrer Beiträge zurückerhalten, was einem indirekten Selbstbehalt ähnelt.
Prüfen Sie regelmäßig, ob Ihr gewählter Selbstbehalt noch zu Ihrer Lebenssituation passt. Ein interner Tarifwechsel innerhalb Ihrer Versicherungsgesellschaft kann Ihnen ermöglichen, den Selbstbehalt anzupassen, ohne Ihre Altersrückstellungen zu verlieren. Eine solche Anpassung sollte jedoch wohlüberlegt sein und gegebenenfalls nach Rücksprache mit einem unabhängigen Experten erfolgen. Berücksichtigen Sie dabei auch steuerliche Aspekte: Der Selbstbehalt kann unter Umständen Ihre steuerliche Absetzbarkeit von Krankenversicherungsbeiträgen beeinflussen.
Fazit und Handlungsempfehlungen
Die optimale Höhe des Selbstbehalts ist eine sehr persönliche Entscheidung, die von individuellen Faktoren wie Gesundheitszustand, finanzieller Situation und Risikobereitschaft abhängt. Für 2026 sollten Sie proaktiv Ihren bestehenden Vertrag prüfen. Zögern Sie nicht, sich von einem spezialisierten Berater Unterstützung zu holen, um eine maßgeschneiderte Lösung zu finden, die Ihnen langfristig finanzielle Sicherheit und eine optimale Gesundheitsversorgung bietet. Eine gut durchdachte Selbstbehaltsstrategie kann Ihnen helfen, Ihre PKV-Kosten effektiv zu steuern und gleichzeitig von den Vorteilen der privaten Krankenversicherung zu profitieren.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.