PKV-Flexibilität 2026: Altersvorsorge & Absicherung optimieren
Erfahren Sie, wie Selbstständige ihre PKV 2026 optimal anpassen, um Beitragslasten im Alter zu mindern und die Altersvorsorge zu stärken. Strategien für Beitragsentlastung.
PKV-Flexibilität 2026: Altersvorsorge und Absicherung optimal gestalten
Als selbstständiger Unternehmer tragen Sie eine besondere Verantwortung für Ihre finanzielle Absicherung, insbesondere im Hinblick auf die private Krankenversicherung (PKV) und die Altersvorsorge. Das Jahr 2026 bringt neue Perspektiven und Herausforderungen mit sich, die eine proaktive Betrachtung Ihrer PKV-Strategie notwendig machen. Es geht darum, nicht nur im Hier und Jetzt gut versichert zu sein, sondern auch die Weichen für stabile Beiträge im Rentenalter zu stellen.
Beitragsentlastungstarife als Pfeiler der Altersvorsorge
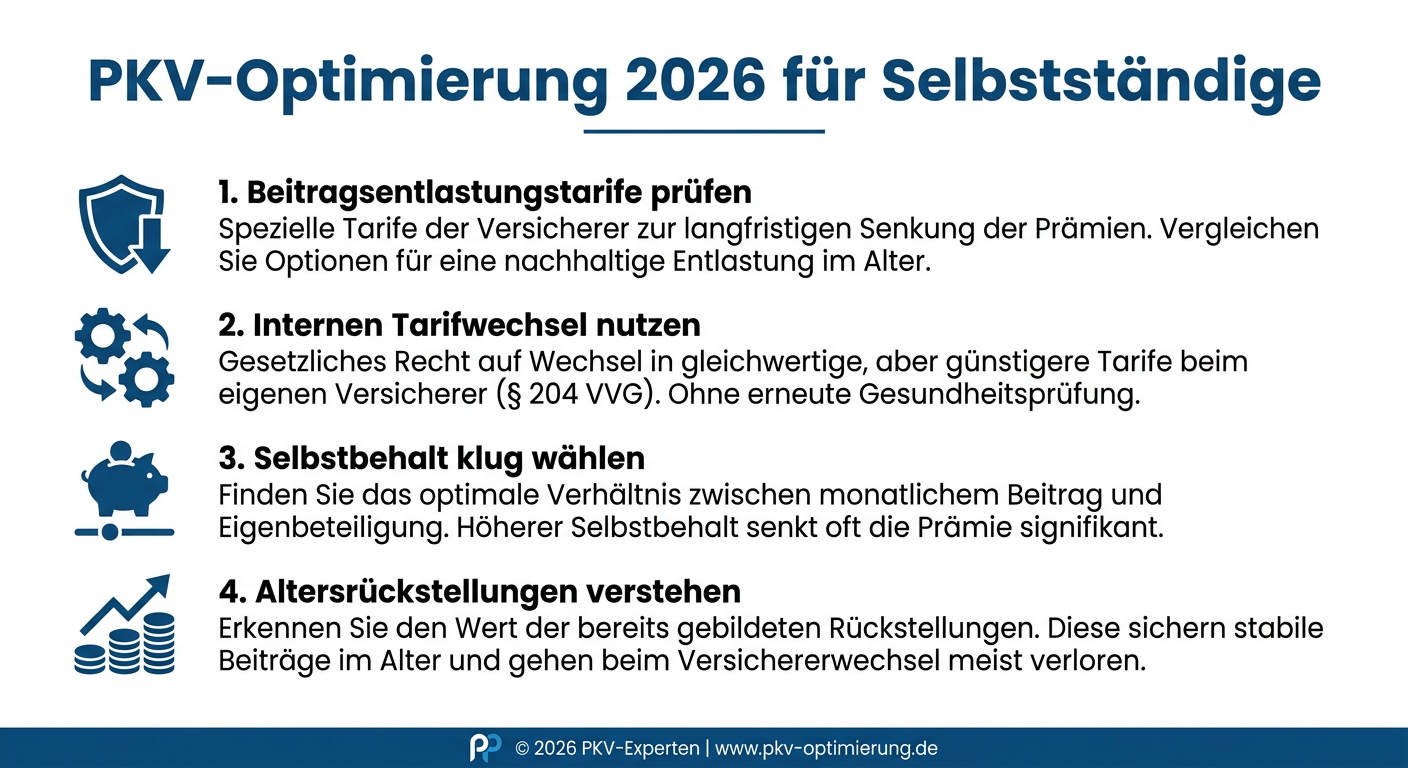
Viele Selbstständige fokussieren sich bei der Wahl ihrer PKV primär auf umfassende Leistungen zu einem möglichst günstigen aktuellen Beitrag. Ein häufig übersehener, jedoch entscheidender Baustein für die langfristige Beitragsstabilität sind sogenannte Beitragsentlastungstarife. Diese ermöglichen es Ihnen, bereits in jungen Jahren zusätzliche Beiträge einzuzahlen, die vom Versicherer angespart und verzinst werden. Im Rentenalter wird dieses Kapital dann genutzt, um Ihre regulären PKV-Beiträge zu reduzieren. Angesichts potenzieller künftiger Beitragsanpassungen stellt dies eine essenzielle Maßnahme zur Minderung der Alterslast dar.
Optimierung durch rechtzeitigen Tarifwechsel
Das Recht auf einen internen Tarifwechsel gemäß § 204 Versicherungsvertragsgesetz (VVG) ist ein mächtiges Instrument, um Ihre PKV an veränderte Lebensumstände anzupassen, ohne den Versicherer wechseln zu müssen. Im Jahr 2026 könnten sich durch neue Tarifgenerationen oder die Konsolidierung bestehender Tarife attraktive Optimierungsmöglichkeiten ergeben. Ein Wechsel kann dazu führen, dass Sie bei vergleichbaren Leistungen einen günstigeren Beitrag zahlen oder durch die Anpassung des Selbstbehalts oder Leistungsumfangs Beiträge einsparen. Es ist ratsam, Ihre aktuelle Tarifgestaltung regelmäßig, idealerweise alle ein bis zwei Jahre, überprüfen zu lassen, um ungenutzte Potenziale zu identifizieren. Ein interner Wechsel ist zudem ohne erneute Gesundheitsprüfung möglich, sofern Sie innerhalb des bestehenden Versicherers bleiben.
Die Rolle des Selbstbehalts als Steuerungsinstrument
Der vereinbarte Selbstbehalt in Ihrer PKV hat einen direkten Einfluss auf die Höhe Ihrer monatlichen Beiträge. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Beiträgen. Für Selbstständige, die eine stabile finanzielle Basis haben und bereit sind, kleinere medizinische Ausgaben selbst zu tragen, kann dies eine kluge Strategie sein. Es ist jedoch entscheidend, die Höhe des Selbstbehalts so zu wählen, dass er im Falle von Krankheit finanzierbar bleibt und nicht zu einer unerwarteten Belastung wird. Eine gut durchdachte Kombination aus Beitragsentlastungstarifen und einem passenden Selbstbehalt bildet eine robuste Grundlage für Ihre PKV im Jahr 2026 und darüber hinaus.
Altersrückstellungen und ihre Bedeutung
Die in der PKV gebildeten Altersrückstellungen sind ein zentraler Mechanismus, um die Beiträge im Alter zu stabilisieren. Ein Teil Ihrer Beiträge fließt in diese Rückstellungen, die dazu dienen, altersbedingte Leistungsausweitungen und steigende Gesundheitskosten abzufedern. Bei einem internen Tarifwechsel innerhalb derselben Versicherungsgesellschaft bleiben diese Rückstellungen vollständig erhalten, was ein großer Vorteil gegenüber einem externen Wechsel ist. Achten Sie bei der Wahl oder Anpassung Ihrer PKV auf Tarife, die eine transparente und solide Bildung von Altersrückstellungen gewährleisten, um auch im Rentenalter gut und bezahlbar versichert zu sein.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.