PKV-Beitragsstabilität: Strategien für Selbstständige 2026
Erfahren Sie, wie Sie als Selbstständiger die Beitragsentwicklung in Ihrer PKV aktiv beeinflussen und langfristig stabilisieren können. Tipps für 2026.
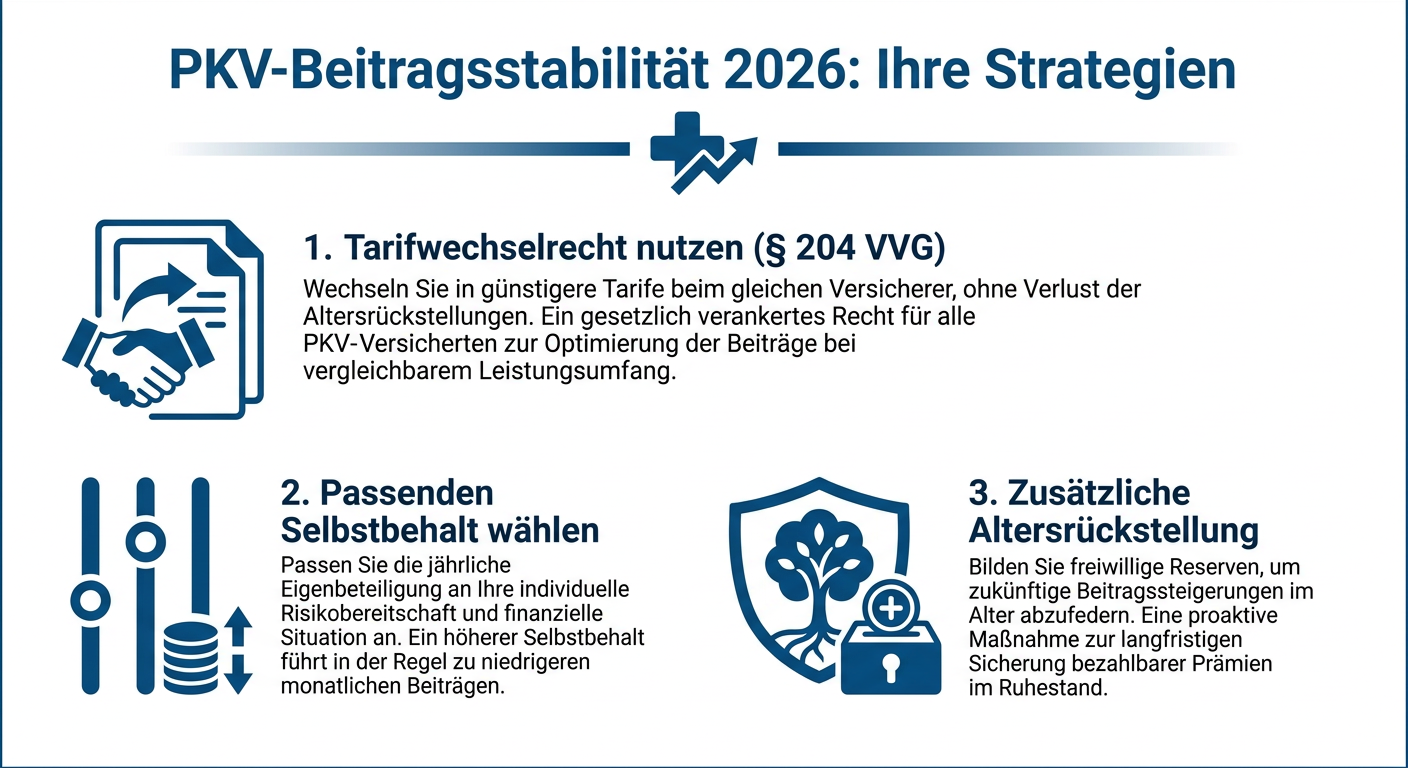
PKV-Beitragsstabilität: Strategien für Selbstständige im Jahr 2026
Als selbstständige Person ist die private Krankenversicherung (PKV) ein Eckpfeiler Ihrer finanziellen und gesundheitlichen Absicherung. Eine zentrale Sorge vieler Versicherter sind die potenziellen Beitragsanpassungen. Doch im Jahr 2026 gibt es effektive Strategien, mit denen Sie als Selbstständiger aktiv zur Stabilität Ihrer Beiträge beitragen können. Es geht nicht nur darum, Anpassungen hinzunehmen, sondern vorausschauend zu agieren.
Verständnis der Beitragsentwicklung
Die Beiträge in der PKV werden nicht willkürlich erhöht. Sie basieren auf der individuellen Kalkulation des jeweiligen Tarifs, die Faktoren wie die Lebenserwartung, medizinischer Fortschritt und die Entwicklung der Gesundheitskosten berücksichtigt. Ein wesentlicher Bestandteil zur Dämpfung zukünftiger Anpassungen sind die sogenannten Altersrückstellungen. Diese werden von den Versicherern gebildet, um die höheren Krankheitskosten im Alter abzufedern. Eine frühzeitige und bewusste Tarifwahl, die den Aufbau solider Rückstellungen ermöglicht, ist daher von großer Bedeutung.
Optimierung durch das Tarifwechselrecht
Ein oft unterschätztes Instrument zur Beitragsoptimierung ist das gesetzlich verbriefte Tarifwechselrecht gemäß § 204 Versicherungsvertragsgesetz (VVG). Dieses Recht ermöglicht es Ihnen, innerhalb Ihrer Versicherungsgesellschaft in einen anderen, gleichwertigen Tarif mit möglicherweise günstigeren Beiträgen zu wechseln – und das unter Anrechnung Ihrer bereits angesammelten Altersrückstellungen. Im Jahr 2026 sollten Sie dieses Recht regelmäßig überprüfen lassen. Viele Versicherer bieten interne Umstellungsoptionen an, die ohne erneute Gesundheitsprüfung durchgeführt werden können, sofern der Leistungsumfang nicht wesentlich erweitert wird. Eine unabhängige Beratung kann hierbei helfen, den passenden Tarif zu finden, der Ihre aktuellen Bedürfnisse und Ihr Budget gleichermaßen berücksichtigt.
Die Rolle des Selbstbehalts
Eine weitere Stellschraube zur Beeinflussung der Beitragshöhe ist die bewusste Wahl eines Selbstbehalts. Ein höherer Selbstbehalt bedeutet in der Regel niedrigere monatliche Beiträge. Allerdings sollten Sie diese Option sorgfältig abwägen. Ein zu hoher Selbstbehalt kann im Krankheitsfall zu einer erheblichen finanziellen Belastung führen. Es empfiehlt sich, einen Betrag zu wählen, den Sie im Notfall ohne Weiteres aus eigener Tasche tragen könnten, ohne Ihre Liquidität als Selbstständiger zu gefährden. Dies erfordert eine realistische Einschätzung Ihrer finanziellen Puffer und Ihres Gesundheitszustands.
Zusätzliche Beitragsentlastung im Alter
Viele private Krankenversicherungen bieten die Möglichkeit, von Beginn an einen zusätzlichen Beitrag für die Beitragsentlastung im Alter zu leisten. Diese Beiträge werden separat angespart und dienen dazu, die Beiträge im Rentenalter zu reduzieren. Insbesondere für Selbstständige, die keine gesetzliche Rentenversicherungspflicht haben, kann dies eine kluge Vorsorgestrategie sein, um die finanzielle Belastung durch die PKV im Ruhestand zu minimieren und langfristige Beitragsstabilität zu gewährleisten. Sprechen Sie mit Ihrem Berater über diese Option und lassen Sie sich die potenziellen Vorteile aufzeigen. Eine vorausschauende Planung ist der Schlüssel zur langfristigen Beitragsstabilität Ihrer PKV.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.