PKV-Beitragsstabilisierung 2026: Modelle für Selbstständige
Erfahren Sie, wie Selbstständige ihre Beiträge zur privaten Krankenversicherung langfristig stabil halten können. Fokus auf 2026 und neue Optionen.
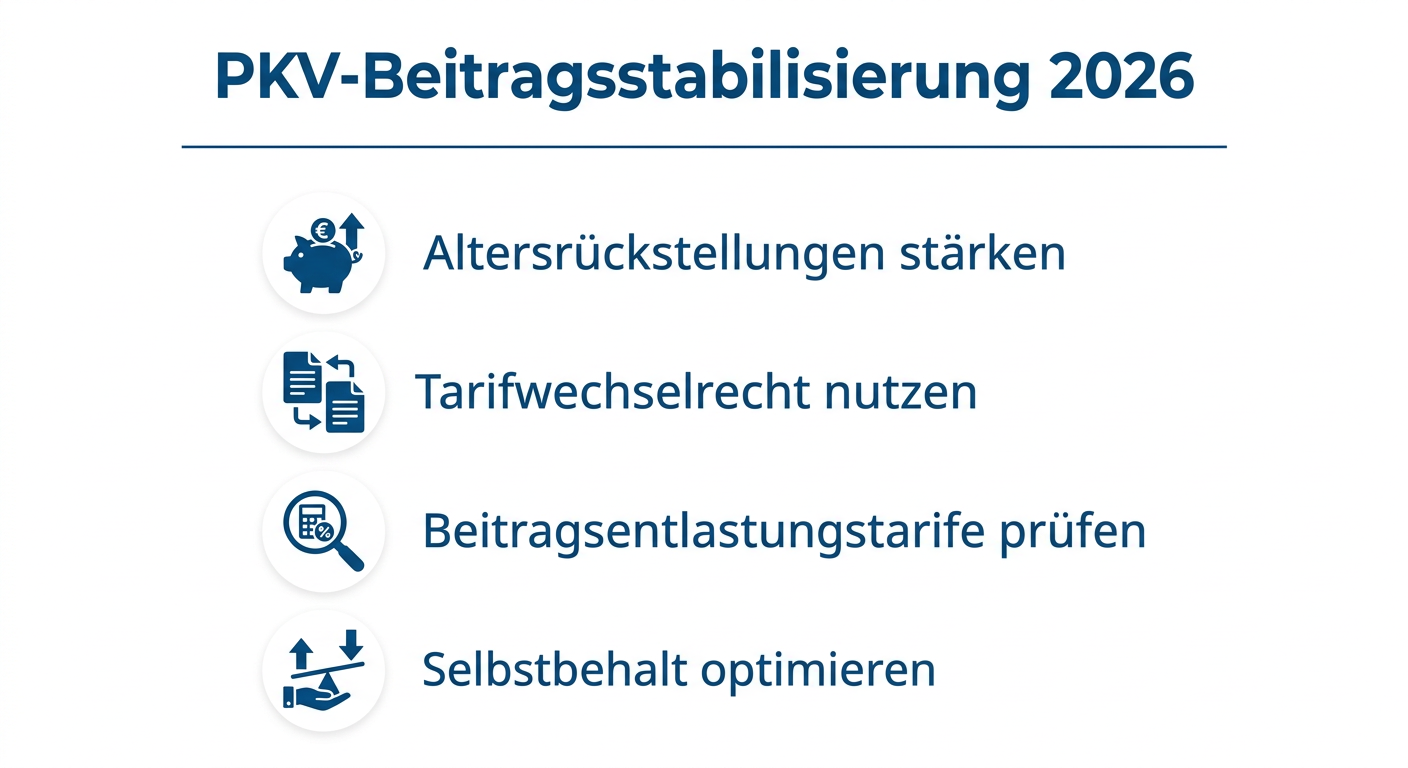
Die private Krankenversicherung (PKV) bietet Selbstständigen viele Vorteile, doch die Sorge vor steigenden Beiträgen im Alter ist weit verbreitet. Im Jahr 2026 rücken neue Modelle und bewährte Strategien zur Beitragsstabilisierung stärker in den Fokus. Eine vorausschauende Planung ist entscheidend, um die finanzielle Belastung langfristig beherrschbar zu halten.
Bedeutung der Altersrückstellungen
Ein zentraler Mechanismus zur Beitragsstabilisierung in der PKV sind die Altersrückstellungen. Ein Teil Ihres Beitrags wird bereits in jungen Jahren angespart, um die höheren Krankheitskosten im Alter abzufedern. Diese Rückstellungen dienen dazu, die Beiträge im Rentenalter auf einem stabilen Niveau zu halten. Für Selbstständige, die oft höhere Einkommen erzielen, ist es besonders relevant, die Bildung dieser Rückstellungen frühzeitig zu prüfen und gegebenenfalls zu optimieren.
Aktives Tarifwechselrecht nutzen
Das Tarifwechselrecht nach § 204 Versicherungsvertragsgesetz (VVG) ist ein mächtiges Instrument zur Beitragsoptimierung. Es erlaubt Ihnen, innerhalb Ihrer Versicherungsgesellschaft in einen gleichwertigen oder günstigeren Tarif zu wechseln, unter Anrechnung der bereits gebildeten Altersrückstellungen und ohne erneute Gesundheitsprüfung. Im Jahr 2026 gewinnen digitale Beratungsangebote an Bedeutung, die diesen Prozess vereinfachen und transparenter gestalten. Ein regelmäßiger Vergleich der angebotenen Tarife kann erhebliche Einsparungen ermöglichen, ohne dass Sie auf Leistungen verzichten müssen.
Beitragsentlastungstarife als Option
Viele private Krankenversicherer bieten sogenannte Beitragsentlastungstarife an. Hierbei zahlen Sie schon in jüngeren Jahren einen zusätzlichen Beitrag, der zweckgebunden in Altersrückstellungen fließt und Ihre zukünftigen Beiträge im Rentenalter spürbar reduziert. Diese Option kann eine sinnvolle Ergänzung sein, um die finanzielle Planung für den Ruhestand abzusichern. Der steuerliche Aspekt dieser Zusatzbeiträge sollte dabei ebenfalls berücksichtigt werden, da sie unter bestimmten Voraussetzungen als Vorsorgeaufwendungen abzugsfähig sind.
Einfluss von Selbstbehalten und Leistungsausschlüssen
Ein bewusster Umgang mit Selbstbehalten und optionalen Leistungsausschlüssen kann ebenfalls zur Beitragsstabilisierung beitragen. Ein höherer Selbstbehalt senkt die monatlichen Beiträge, erfordert aber eine größere Eigenbeteiligung im Krankheitsfall. Es gilt, das richtige Verhältnis zwischen Beitragsersparnis und dem potenziellen finanziellen Risiko zu finden. Hierbei ist eine individuelle Analyse Ihrer Gesundheitsbedürfnisse und finanziellen Möglichkeiten unerlässlich. Eine professionelle Beratung hilft Ihnen, die für Sie passende Strategie zu entwickeln und Ihre PKV-Beiträge auch im Jahr 2026 und darüber hinaus stabil zu halten.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.