PKV-Beitragsstabilisierung 2026: Strategien für Selbstständige
Erfahren Sie, wie Sie als Selbstständiger in der PKV Ihre Beiträge 2026 stabil halten können. Tipps zu Tarifwechsel, Selbstbehalt und Altersrückstellungen.
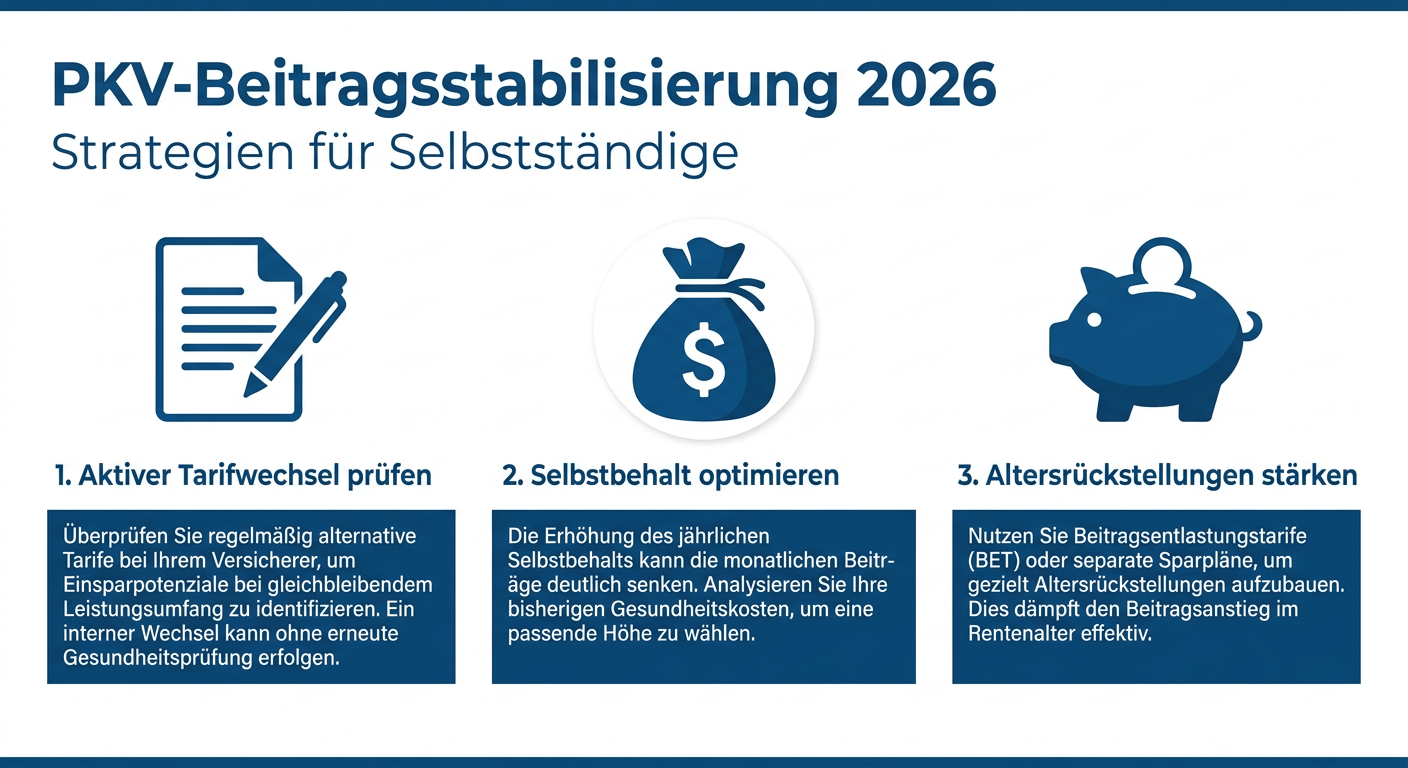
Die Beitragsentwicklung in der Privaten Krankenversicherung (PKV) ist für Selbstständige ein zentrales Thema. Besonders vor dem Hintergrund demografischer Veränderungen und steigender Gesundheitskosten stellt sich die Frage, wie die Beiträge auch 2026 langfristig bezahlbar bleiben. Es gibt jedoch proaktive Strategien, mit denen Sie als Versicherungsnehmer aktiv zur Beitragsstabilisierung beitragen können.
Bedeutung von Altersrückstellungen
Altersrückstellungen sind ein fundamentaler Bestandteil der PKV, der oft unterschätzt wird. Diese Rücklagen werden über die Jahre angespart, um die altersbedingten Kostensteigerungen im Gesundheitssystem abzufedern. Für 2026 und darüber hinaus ist es entscheidend, die Bedeutung dieser Rückstellungen zu verstehen. Eine Kürzung oder Entnahme kann kurzfristig verlockend erscheinen, schwächt jedoch die langfristige Beitragsstabilität erheblich und führt im Alter zu deutlich höheren Belastungen.
Aktiver Tarifwechsel innerhalb der PKV
Ein gesetzlich verankertes Recht ermöglicht Ihnen, innerhalb Ihrer Gesellschaft in einen Tarif mit gleichwertigen Leistungen, aber möglicherweise geringeren Beiträgen zu wechseln. Dieser Tarifwechsel nach § 204 Versicherungsvertragsgesetz (VVG) kann eine effektive Maßnahme zur Beitragsreduzierung sein, ohne dabei auf notwendige Leistungen verzichten zu müssen. Eine regelmäßige Überprüfung Ihrer Tarifoptionen – idealerweise alle paar Jahre – ist daher ratsam. Ein unabhängiger Experte kann Sie hierbei unterstützen, um alle Vor- und Nachteile der verfügbaren Tarife zu beleuchten und eine fundierte Entscheidung zu treffen.
Optimierung des Selbstbehalts
Der Selbstbehalt ist ein weiterer Hebel zur Beitragsoptimierung. Ein höherer Selbstbehalt kann die monatlichen Prämien spürbar senken. Sie tragen dann zwar im Krankheitsfall einen größeren Teil der Kosten selbst, profitieren aber von geringeren Fixkosten. Für Selbstständige, die über entsprechende Rücklagen verfügen und selten ärztliche Leistungen in Anspruch nehmen, kann dies eine kluge finanzielle Entscheidung sein. Es ist jedoch wichtig, die Höhe des Selbstbehalts realistisch einzuschätzen und die eigene finanzielle Belastbarkeit nicht zu überschätzen.
Einfluss von Zusatzleistungen und Leistungsverzicht
Überprüfen Sie regelmäßig, ob alle in Ihrem aktuellen Tarif enthaltenen Zusatzleistungen noch Ihren tatsächlichen Bedürfnissen entsprechen. Manchmal sind Leistungen versichert, die Sie nicht oder nur selten in Anspruch nehmen. Ein gezielter Verzicht auf nicht benötigte Extras kann den Beitrag ebenfalls mindern. Achten Sie hierbei jedoch darauf, keine essenziellen Leistungen aufzugeben, die Sie möglicherweise in der Zukunft benötigen werden.
Langfristige Perspektive und Beratung
Die Beitragsstabilisierung ist keine einmalige Aktion, sondern ein fortlaufender Prozess. Eine vorausschauende Planung und regelmäßige Beratung durch unabhängige PKV-Experten sind unerlässlich, um auch 2026 und in den folgenden Jahren von den Vorteilen Ihrer Privaten Krankenversicherung profitieren zu können. Sie erhalten so maßgeschneiderte Strategien, die auf Ihre individuelle Situation und Ihre finanziellen Ziele abgestimmt sind.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.