Altersrückstellungen in der PKV: Strategien für 2026
Umgang mit Altersrückstellungen in der PKV für Selbstständige im Jahr 2026. Strategien zur Beitragsstabilität im Alter und Wechseloptionen.
Altersrückstellungen in der PKV: Strategien für 2026
Für Selbstständige in der privaten Krankenversicherung (PKV) sind Altersrückstellungen ein entscheidendes Element für langfristige Beitragsstabilität. Diese Rückstellungen dienen dazu, die mit dem Alter steigenden Gesundheitskosten und somit die Beiträge im Rentenalter abzufedern. Im Jahr 2026 bleibt dieses Prinzip von zentraler Bedeutung, jedoch können sich Rahmenbedingungen und Strategien für einen optimalen Umgang damit ändern.
Das Prinzip der Altersrückstellungen
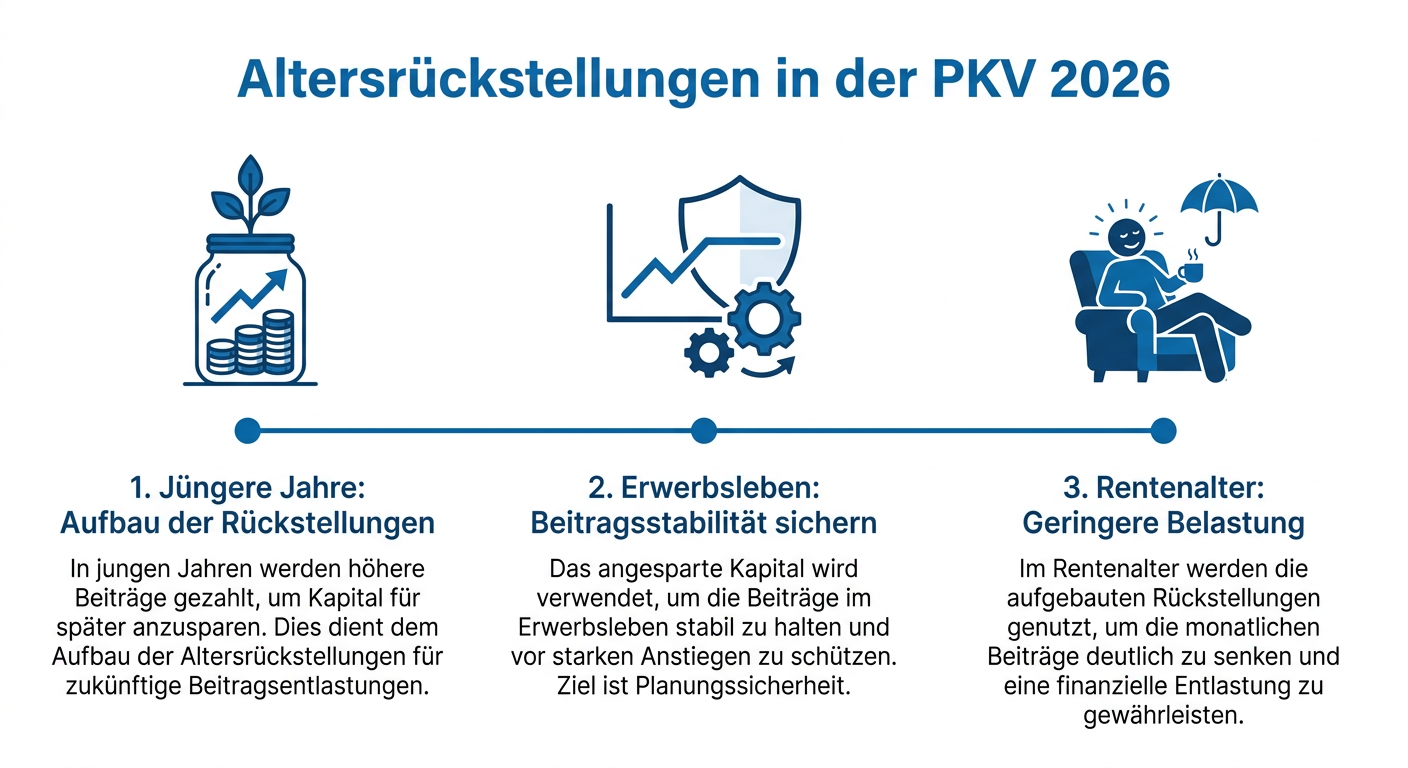
Private Krankenversicherungen kalkulieren ihre Beiträge nach dem Äquivalenzprinzip, das heißt, die gezahlten Beiträge müssen langfristig die anfallenden Kosten decken. Um den altersbedingten Anstieg des individuellen Krankheitsrisikos auszugleichen, bilden Versicherer sogenannte Altersrückstellungen. Ein Teil Ihres Beitrags wird über die Jahre angespart, um im späteren Lebensabschnitt – insbesondere im Rentenalter – die Beiträge stabil zu halten. Dieses System ist essenziell, um auch im hohen Alter eine bezahlbare und qualitativ hochwertige Gesundheitsversorgung zu sichern.
Bedeutung für die Beitragsstabilität im Alter
Die Höhe der angesparten Altersrückstellungen hat direkten Einfluss auf die Entwicklung Ihrer PKV-Beiträge im Rentenalter. Eine solide Rückstellungsbildung verhindert, dass die Beiträge im Alter sprunghaft ansteigen. Für Selbstständige, deren Einkommen im Ruhestand oft geringer ausfällt als im Erwerbsleben, ist dies ein existenzieller Faktor. Es ist daher ratsam, bereits in jungen Jahren die Bedeutung dieser Rückstellungen zu verstehen und bei der Tarifwahl auf Anbieter mit einer guten Bonität und einer transparenten Rückstellungspolitik zu achten.
Optionen bei Beitragsanpassungen und Tarifwechsel
Auch mit Altersrückstellungen sind jährliche Beitragsanpassungen in der PKV möglich. Sollten diese Anpassungen zu hoch ausfallen, haben Versicherte nach § 204 Versicherungsvertragsgesetz (VVG) das Recht, innerhalb ihrer Gesellschaft in einen Tarif mit gleichwertigen Leistungen zu wechseln. Die gebildeten Altersrückstellungen werden dabei in den neuen Tarif übertragen, was einen finanziellen Vorteil darstellt. Dies ermöglicht es Ihnen, auf veränderte Lebensumstände oder Marktbedingungen zu reagieren, ohne Ihre bisherigen Rücklagen zu verlieren. Eine regelmäßige Überprüfung des eigenen Tarifs durch einen unabhängigen Berater kann hierbei wertvolle Unterstützung bieten.
Zusätzliche Maßnahmen zur Vorsorge
Neben den versicherungsseitigen Altersrückstellungen können Selbstständige auch eigene Vorsorge treffen, um Beitragssteigerungen im Alter zu begegnen. Dazu gehören der Aufbau eines finanziellen Polsters oder die Nutzung von staatlich geförderten Altersvorsorgeprodukten, die auch die Gesundheitsvorsorge berücksichtigen. Berücksichtigen Sie auch die Beiträge zur Pflegepflichtversicherung, die einen immer größeren Anteil einnehmen und ebenfalls langfristig geplant werden sollten. Eine frühzeitige und umfassende Finanzplanung ist der Schlüssel, um auch im Ruhestand sorgenfrei privat krankenversichert zu bleiben.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.