Altersrückstellungen in der PKV: Strategien 2026
Wie Selbstständige 2026 mit Altersrückstellungen in der PKV umgehen sollten. Optimale Strategien zur Beitragsstabilisierung im Alter.
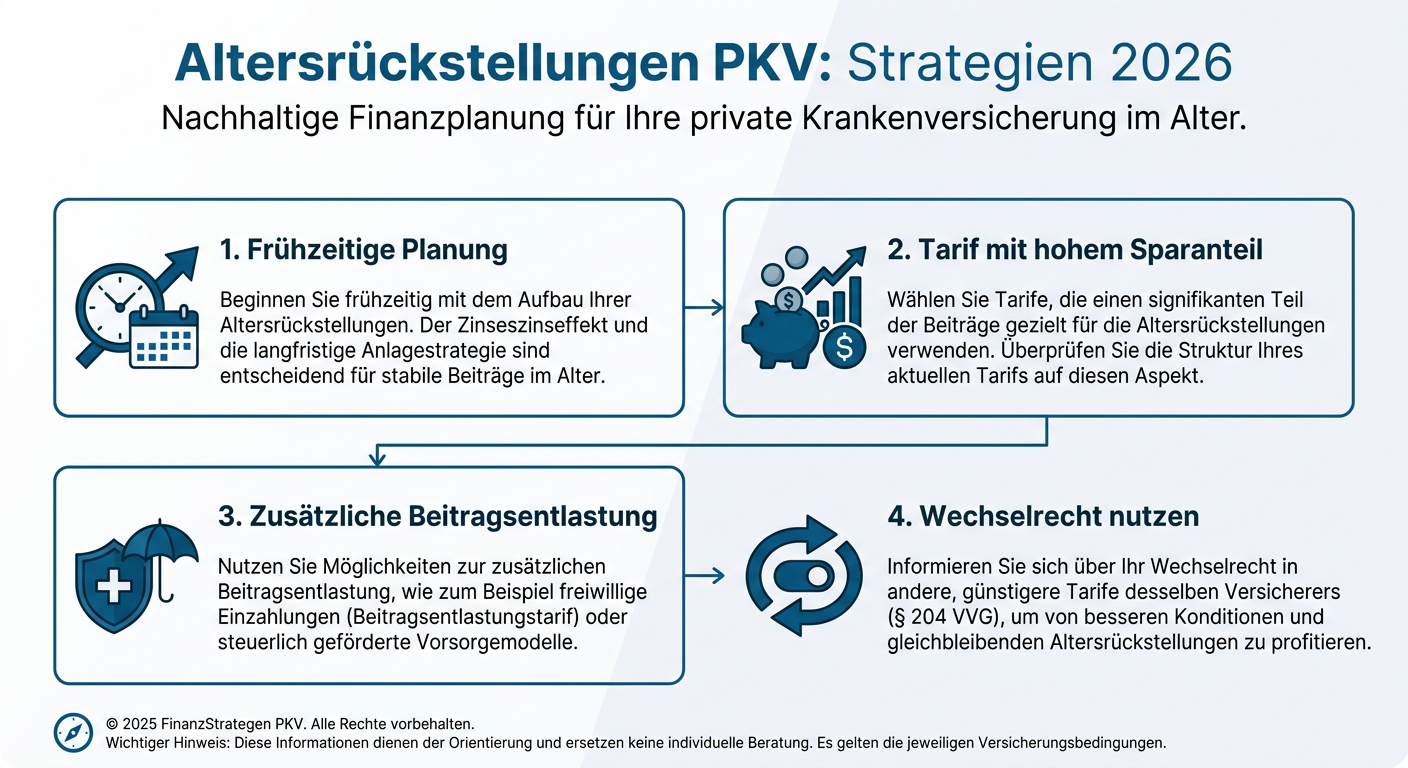
Altersrückstellungen in der PKV: Ihre Strategien für 2026
Für Selbstständige, Freiberufler und Unternehmer ist die Private Krankenversicherung (PKV) eine flexible Wahl, doch die Beitragsentwicklung im Alter ist oft ein Diskussionspunkt. Altersrückstellungen spielen hier eine entscheidende Rolle. Sie sind ein essenzieller Bestandteil der PKV, der dazu dient, die Beiträge im fortgeschrittenen Alter stabil zu halten. Für das Jahr 2026 und darüber hinaus ist es für Sie von größter Bedeutung, die Funktionsweise und die Gestaltungsmöglichkeiten dieser Rückstellungen zu verstehen, um Ihre finanzielle Planung optimal auszurichten.
Funktion und Bedeutung der Altersrückstellungen
Altersrückstellungen sind im Prinzip Sparbeiträge, die Ihre private Krankenversicherung in Ihren jungen Jahren anlegt. Diese angesparten Mittel werden später, wenn die Gesundheitskosten aufgrund des Alters tendenziell steigen, dazu verwendet, Ihren Beitrag zu stabilisieren. Ohne dieses System würden die PKV-Beiträge im Alter wesentlich stärker ansteigen, ähnlich wie es in der Gesetzlichen Krankenversicherung (GKV) der Fall ist, wo die Beiträge altersunabhängig sind, die Finanzierung aber über das Umlagesystem erfolgt. Die PKV hingegen basiert auf dem Kapitaldeckungsverfahren, dessen Herzstück die Altersrückstellungen bilden.
Möglichkeiten zur Beeinflussung der Beitragsentwicklung
Als Selbstständiger haben Sie auch 2026 verschiedene Optionen, die Entwicklung Ihrer PKV-Beiträge im Alter aktiv zu beeinflussen:
- Tarifwahl mit hohem Sparanteil: Achten Sie bei der Tarifauswahl auf Policen, die einen überdurchschnittlich hohen Anteil an Altersrückstellungen bilden. Dies kann zwar anfänglich zu etwas höheren Beiträgen führen, zahlt sich jedoch langfristig in stabileren Beiträgen im Alter aus.
- Zusätzliche Beitragsentlastung im Alter: Viele Versicherer bieten die Möglichkeit, durch separate Zusatzbausteine freiwillig höhere Beiträge zu leisten, die explizit zur Entlastung im Alter dienen. Diese Einzahlungen werden verzinslich angelegt und mindern im Rentenalter Ihre monatlichen Beiträge. Diese Option ist steuerlich unter Umständen abzugsfähig und bietet eine planbare Ergänzung zur gesetzlichen Vorsorge.
- Flexibilität bei Selbstbehalten: Ein höherer Selbstbehalt kann den monatlichen Beitrag senken. Dies sollte jedoch stets im Kontext Ihrer individuellen finanziellen Situation und Ihrer Risikobereitschaft betrachtet werden. Eine kluge Kombination aus hohem Selbstbehalt in jungen Jahren und der Bildung ausreichender Altersrückstellungen kann eine Strategie sein.
Wechselrecht und Mitnahme von Altersrückstellungen
Das Wechselrecht innerhalb der PKV ist ein wichtiges Thema. Bei einem internen Tarifwechsel innerhalb des gleichen Unternehmens bleiben Ihre Altersrückstellungen in vollem Umfang erhalten. Dies ist eine wertvolle Option, um auf veränderte Bedürfnisse oder Beitragsanpassungen zu reagieren, ohne finanzielle Nachteile zu erleiden. Bei einem Wechsel zu einem anderen PKV-Unternehmen können Sie die sogenannten Übertragungswerte der Altersrückstellungen mitnehmen, allerdings nur in Höhe des Basistarifs. Eine sorgfältige Beratung ist hier unerlässlich, um die Auswirkungen auf Ihre langfristige Beitragsstabilität zu verstehen.
Die vorausschauende Planung Ihrer Altersrückstellungen ist ein entscheidender Baustein für eine sorgenfreie finanzielle Zukunft. Informieren Sie sich regelmäßig über die Angebote und Möglichkeiten, die Ihnen Ihre PKV im Jahr 2026 bietet, um die Stabilität Ihrer Beiträge auch im hohen Alter zu gewährleisten.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.