Altersrückstellungen PKV: Strategien für Selbstständige 2026
Erfahren Sie, wie Sie als Selbstständiger Ihre Altersrückstellungen in der PKV optimal gestalten, um Beitragsstabilität im Alter zu sichern und finanzielle Risiken zu minimieren.
Altersrückstellungen PKV: Strategien für Selbstständige 2026
Die private Krankenversicherung (PKV) bietet Ihnen als Selbstständigem zahlreiche Vorteile, birgt jedoch auch die Herausforderung der Beitragsentwicklung im Alter. Ein zentrales Element, um dieser Entwicklung entgegenzuwirken, sind die Altersrückstellungen. Für das Jahr 2026 ist es entscheidend, Ihre Strategie hierzu zu überprüfen und gegebenenfalls anzupassen, um auch langfristig finanzielle Sicherheit zu gewährleisten.
Die Bedeutung von Altersrückstellungen
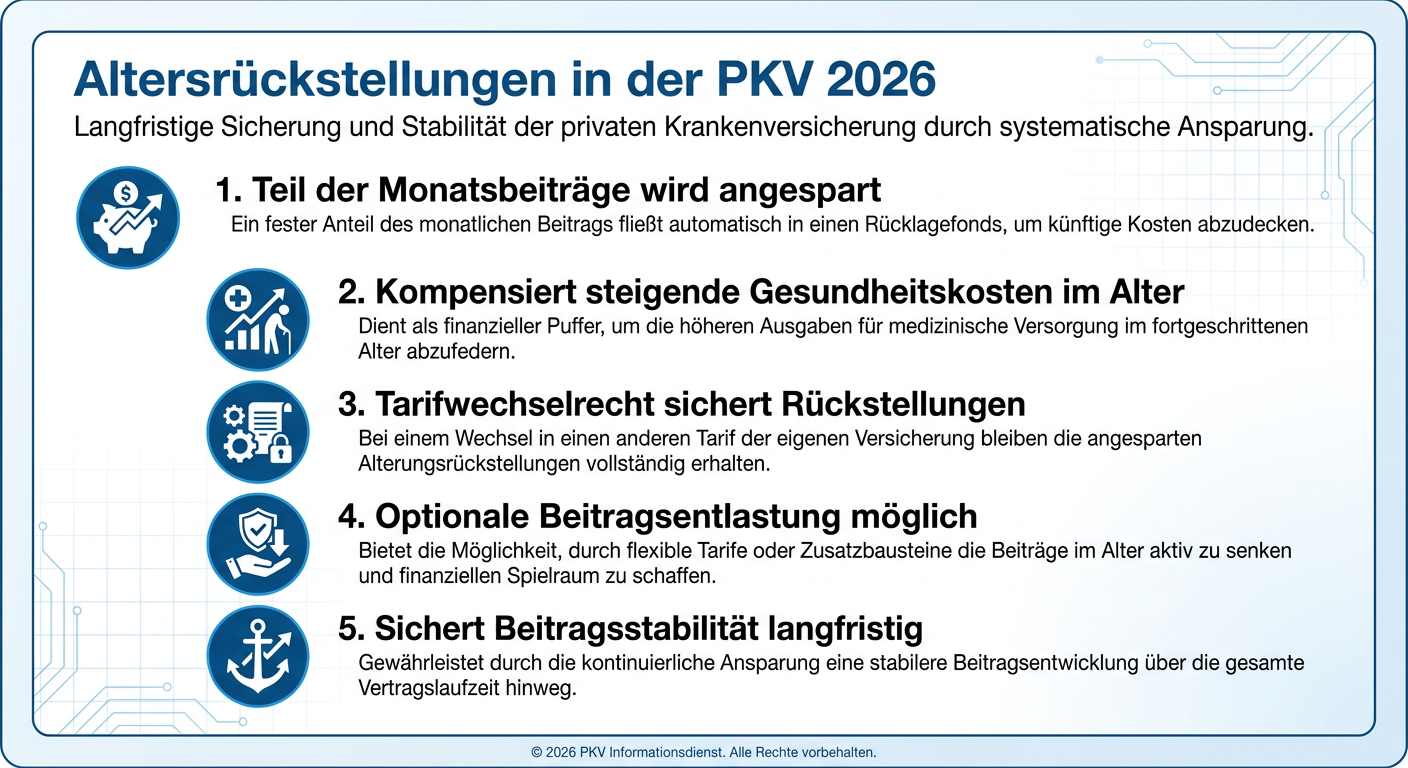
Altersrückstellungen sind ein spezifischer Mechanismus der privaten Krankenversicherung in Deutschland. Ein Teil Ihrer monatlichen Beiträge wird von der Versicherungsgesellschaft angespart und verzinslich angelegt. Dieser angesparte Betrag dient dazu, die im Alter steigenden Gesundheitskosten und die damit verbundenen höheren Versicherungsleistungen auszugleichen. Ohne diese Rückstellungen würden die Beiträge im Alter überproportional ansteigen, da das Krankheitsrisiko mit zunehmendem Alter steigt.
Gesetzliche Rahmenbedingungen und Entwicklungen 2026
Die Rahmenbedingungen für Altersrückstellungen sind komplex und unterliegen gelegentlichen Anpassungen. Im Jahr 2026 sind keine grundlegenden Änderungen am Prinzip der Altersrückstellungen zu erwarten. Jedoch können allgemeine gesetzliche Vorgaben zur Kapitalanlage oder zur Verzinsung indirekt Einfluss auf die Entwicklung Ihrer Rückstellungen nehmen. Es ist wichtig, dass Versicherer weiterhin konservative Anlagestrategien verfolgen, um die Sicherheit der angesparten Mittel zu gewährleisten. Achten Sie auch auf die Transparenz Ihres Versicherers bezüglich der Entwicklung und Verwendung Ihrer Altersrückstellungen.
Strategien zur Beitragsstabilität im Alter
Um die Beitragsstabilität im Alter zu sichern, können Selbstständige verschiedene Strategien verfolgen:
- Tarifwechsel innerhalb der Gesellschaft: Das Versicherungsvertragsgesetz (VVG) sichert Ihnen das Recht auf einen internen Tarifwechsel zu, ohne dass dabei Ihre angesparten Altersrückstellungen verloren gehen. Dies ist oft eine sinnvolle Option, um einen leistungsähnlichen, aber günstigeren Tarif zu finden, der besser zu Ihrer aktuellen Lebenssituation passt.
- Optionale Beitragsentlastung im Alter: Viele PKV-Tarife bieten die Möglichkeit, von Beginn an einen zusätzlichen Beitragsanteil für eine Beitragsentlastung im Alter zu leisten. Dieser Betrag wird ebenfalls verzinslich angespart und kann im Rentenalter zur Reduzierung Ihrer dann fälligen Beiträge verwendet werden. Prüfen Sie, ob dies eine sinnvolle Ergänzung für Ihre persönliche Vorsorge darstellt.
- Selbstbehalt klug wählen: Ein höherer Selbstbehalt kann die monatlichen Beiträge senken und somit indirekt mehr Spielraum für zusätzliche Altersvorsorge schaffen. Wägen Sie ab, wie hoch Ihre Bereitschaft ist, kleinere Rechnungen selbst zu tragen, und wie sich dies auf Ihre Gesamtkosten auswirkt.
Fazit für Selbstständige
Die aktive Auseinandersetzung mit den Altersrückstellungen ist für privatversicherte Selbstständige unerlässlich. Informieren Sie sich regelmäßig bei Ihrem Versicherer über die Entwicklung Ihrer Rückstellungen und lassen Sie sich zu den verschiedenen Optionen beraten. Eine vorausschauende Planung und gegebenenfalls ein rechtzeitiger Tarifwechsel können Ihnen helfen, die finanzielle Belastung im Alter zu minimieren und die Vorteile Ihrer PKV langfristig zu sichern.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.