Altersrückstellungen PKV 2026: Sicherung für Selbstständige
Erfahren Sie, wie Altersrückstellungen in der PKV funktionieren und wie Sie Ihre Beiträge im Alter absichern können – relevant für 2026.
Die Bedeutung von Altersrückstellungen in der PKV
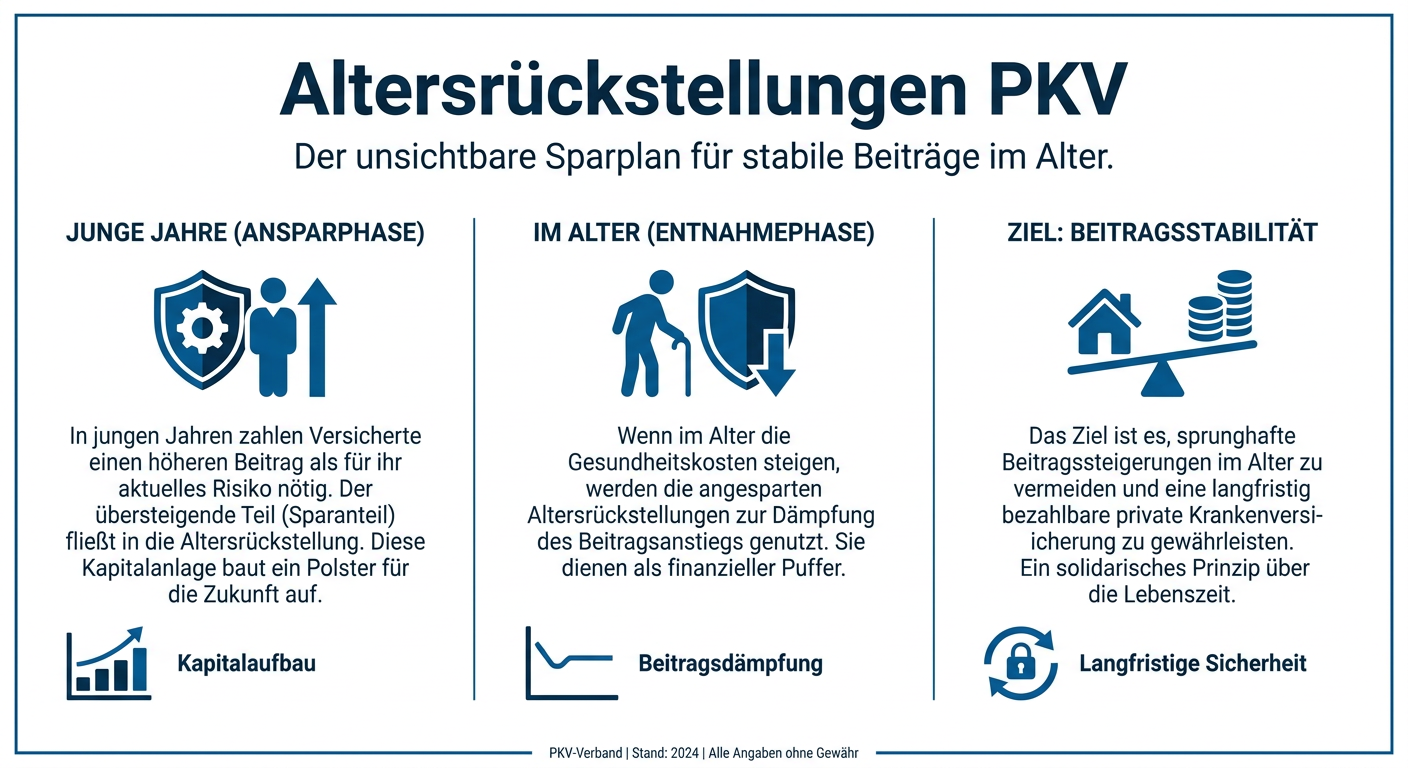
Altersrückstellungen sind ein zentraler Bestandteil der privaten Krankenversicherung (PKV) und für Selbstständige von großer Bedeutung, um die Bezahlbarkeit der Beiträge im Alter zu sichern. Im Gegensatz zur gesetzlichen Krankenversicherung, bei der Beiträge altersunabhängig sind und von der aktuellen Erwerbsgeneration finanziert werden, bildet die PKV individuelle Rücklagen. Ein Teil Ihrer monatlichen Beiträge fließt in diese Altersrückstellungen, um die altersbedingte Zunahme von Gesundheitskosten und damit die Beitragsentwicklung im Rentenalter abzufedern. Für das Jahr 2026 und darüber hinaus ist das Verständnis dieses Prinzips entscheidend für eine vorausschauende Finanzplanung.
Funktionsweise und Schutz vor Beitragssteigerungen
Die private Krankenversicherung kalkuliert Beiträge nach dem Äquivalenzprinzip: Der Beitrag eines Versicherten muss dessen individuell erwarteten Kosten über die gesamte Vertragslaufzeit decken. Da mit zunehmendem Alter die Gesundheitsausgaben statistisch steigen, würden die Beiträge ohne Altersrückstellungen im Alter exorbitant ansteigen. Die gebildeten Rücklagen werden verzinslich angelegt und dienen dazu, diese erwarteten Mehrausgaben im Alter auszugleichen.
Zusätzlich zu den individuellen Rückstellungen gibt es den sogenannten gesetzlichen Zuschlag von 10 Prozent, der ebenfalls in Altersrückstellungen fließt und primär dazu dient, branchenweite Schwankungen abzufedern und die Stabilität des Systems zu gewährleisten. Dieser Zuschlag wird für Neuverträge bis zum Erreichen des 60. Lebensjahres erhoben und leistet einen wichtigen Beitrag zur langfristigen Beitragsstabilität.
Gesetzliche Rahmenbedingungen und Wechseloptionen 2026
Die Gesetzgebung hat in den letzten Jahren immer wieder versucht, die Transparenz und Portabilität von Altersrückstellungen zu verbessern. Sollten Sie als Selbstständiger über einen Tarifwechsel nachdenken, ist es essenziell zu wissen, dass Ihre angesammelten Altersrückstellungen in der Regel beim Wechsel innerhalb derselben Versicherungsgesellschaft vollständig erhalten bleiben. Bei einem Wechsel zu einem anderen PKV-Unternehmen können jedoch nur bestimmte Teile oder gar keine Rückstellungen mitgenommen werden, insbesondere wenn der Vertrag vor dem 1. Januar 2009 geschlossen wurde.
Es ist daher von größter Bedeutung, die Konsequenzen eines Wechsels genau abzuwägen. Im Jahr 2026 können sich gesetzliche Anpassungen ergeben, die die Wechselrechte und die Mitnahme von Altersrückstellungen beeinflussen. Bleiben Sie hierzu informiert oder lassen Sie sich von einem spezialisierten Berater auf dem Laufenden halten. Auch der Wechsel in den Basistarif im Alter bietet eine Option, wenn die Beiträge zu hoch werden, wobei hier bestimmte Leistungseinschränkungen in Kauf genommen werden müssen.
Fazit: Frühzeitige Planung ist entscheidend
Die Sicherung der Altersrückstellungen ist ein Schlüsselfaktor für eine sorgenfreie finanzielle Zukunft als Selbstständiger in der PKV. Informieren Sie sich frühzeitig über die Funktionsweise, die gesetzlichen Rahmenbedingungen und Ihre individuellen Möglichkeiten zur Beitragssicherung. Prüfen Sie regelmäßig Ihren Tarif und ziehen Sie eine professionelle Beratung in Betracht, um sicherzustellen, dass Ihre PKV-Strategie auch im Alter Bestand hat. Eine umsichtige Planung hilft Ihnen, finanzielle Überraschungen zu vermeiden und eine hochwertige Gesundheitsversorgung langfristig zu gewährleisten.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.